最近、NISAってやつでコツコツ積み立て始めたんですけど、これってこの先どうなっていくんでしょう? ちゃんと増えてくれるのかなぁ?
気になるよね。じゃあ、積み立てたお金が30年後にどうなっているのか、シミュレーションで見てみようか!
毎月コツコツ積み立てていけば、将来どれくらいの資産になるのでしょうか?
順調に増えて、思った以上の資産になっている? それとも、株価が大きく下がって、積み立ててきたお金が元本割れしてしまうでしょうか。
「このまま積み立てを続けたら、将来どれくらいの資産になるんだろう?」
「途中で元本割れしてしまったら、その後はどうなるの?」
そんな疑問を確かめるため、今回は毎月3万円を積み立てるケースを想定し、株価の変動を取り入れたシミュレーションを10万回実施してみました。
コツコツ積み立てたお金が、将来どんな姿になるのか。一緒に確かめてみましょう!
- 本記事は、筆者が個人的な興味からまとめたものです。筆者は投資の専門家ではないため、内容には誤解・過誤・計算ミス・解釈の間違いなどが含まれている可能性があります。
- 実際の投資判断を行う際には、本記事の内容に過度に依存せず、ご自身で十分に確認・ご判断いただくようお願いいたします。また、必要に応じて信頼できる専門家へのご相談をおすすめします。
- 本記事の内容をもとに、株式売買などの投資判断を行うことは推奨しておりません。
- 株式取引はリスクを伴う行為であり、最終的な判断はすべてご自身の責任でお願いいたします。
- データの活用については、十分に確認を行った上で使用してください。

シミュレーションの基本条件
今回は、毎月3万円を積み立てたら、30年後に資産がどれくらいになるのかをシミュレーションしてみます。
最初に、今回のシミュレーションで使う条件を確認しておきましょう。
| 項目 | 条件 |
|---|---|
| 運用期間 | 360か月(30年) |
| 毎月の積立額 | 3万円 |
| 積立上限額 | 1,000万円 |
| 期待利回り | 年5% |
| ボラティリティ | 20% |
| 試行回数 | 10万回 |
| 株価モデル | 幾何ブラウン運動(GBMモデル) |
積み立てた金額(元本)の合計が1,000万円に達したら、毎月の積み立てはストップします。とはいえ、運用まで止めるわけではありません。その後は追加投資をせず、保有している資産を運用し続ける想定です。
将来の値動きは、「幾何ブラウン運動(GBMモデル)」を使います。名前は少し難しそうですが、株価がランダムに上がったり下がったりする動きを、数式で表すモデルです。シミュレーションでは、長期的には成長を見込む一方、途中の値動きにはばらつきが出るようにしています。
期待利回りは年5%です。ただし、これは毎年きっちり5%ずつ増えるという意味ではありません。大きく上がる年もあれば、下がる年もあります。年ごとの収益率の平均が5%になる条件を置き、値動きの違うケースを10万回シミュレーションします。結果は試行ごとに異なるため、将来の資産額もひとつの数字に決まるわけではありません。
シミュレーション期間について
期間は、2000年1月1日から2029年12月31日までの30年間としています。また、土日を除いた平日を営業日とし、祝日は考慮していません。
営業日数は1年あたり260日としています。30年なら単純計算で7,800日ですが、今回は実際の日付に沿ってシミュレーションをしているため、営業日数は7,800日を少し上回っています。
そのため、厳密には暦上の30年間と完全に同じとはなりませんが、この記事では「30年間の積立シミュレーション」として結果を見ていきます。
それでは、30年間の積立シミュレーションで、どのような結果になったのか見ていきましょう。
30年間積み立てた場合の資産推移
まずはボラティリティ0%の場合を確認
まずは比較対象として、株価がまったくブレないケースを見てみましょう。
期待利回りは年5%のまま、ボラティリティを0%に設定します。つまり、毎年一定のペースで資産が増える想定です。毎月3万円を積み立て、積立元本の合計が1,000万円に達したら積み立てをストップ。その後は追加投資をせず、運用だけを続けます
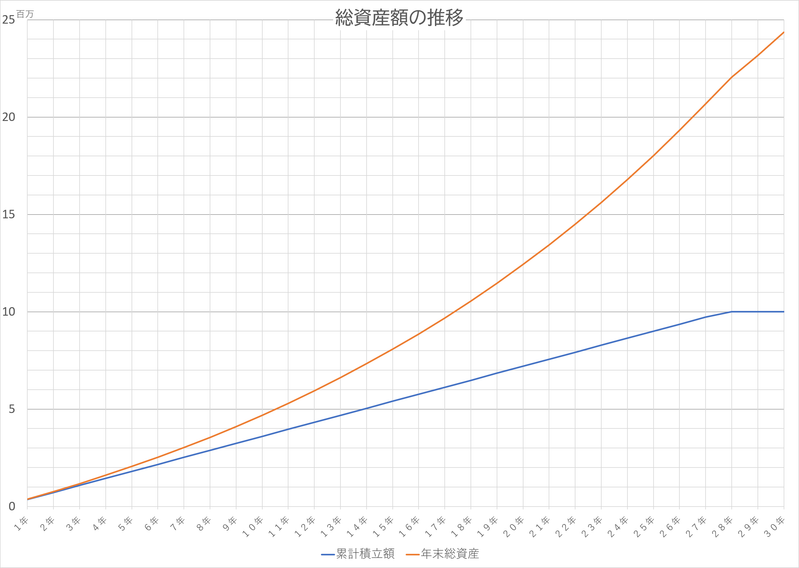
この条件で計算したところ、30年後の資産額は約2,435万円となりました。
- 積み立てた元本:1,000万円
- 運用益:約1,435万円
- 元本に対する資産額:約2.4倍
元本1,000万円が、運用によって約2,435万円まで育つ計算です。ただし、これは値動きがまったくない理想的なケース。実際の株式市場では価格が上下するため、同じ結果になるとは限りません。
年金終価係数で計算すると?
「この結果は、積立計算として妥当なの?」と気になる方もいるかもしれません。そこで、一定額を積み立てた場合の将来額を求めるときに使う「年金終価係数」を計算してみます。
年金終価係数は、毎回の積立額に掛けることで、利息や運用益を含めた将来の資産額を計算できる係数です。計算に使うのは、1回あたりの利率 と、積み立てる回数 です。
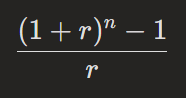
- :1回あたりの利率
- :積み立てる回数
この係数に毎回の積立額を掛けると、将来の資産額を求められます。
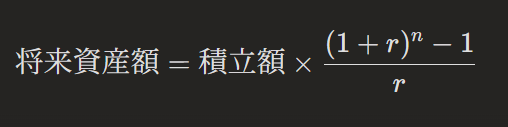
毎月3万円を30年間、合計360回積み立て、年5%を月利に換算して約0.4167%とすると、年金終価係数は約832.3です。
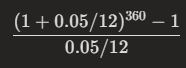
したがって、将来の資産額は次のようになります。
3万円 × 832.3 = 約2,497万円
ただし、この計算では30年間ずっと毎月3万円を積み立てる前提です。今回のシミュレーションでは、積立元本の合計が1,000万円に達した時点で積み立てを止め、その後は運用のみを続けています。前提が異なるため、2つの金額は単純に同じ条件で比べられるわけではありません。
ボラティリティ20%の世界線
ボラティリティ0%のケースでは、資産は毎年一定のペースで増えていきました。では、株価の上下動を加えると、30年後の結果はどう変わるのでしょうか。
平均値だけでなく、中央値や最小値・最大値も見ていきます。何度も行ったシミュレーションの結果は、ひとつの金額ではなく、幅のある「分布」として表れるからです。
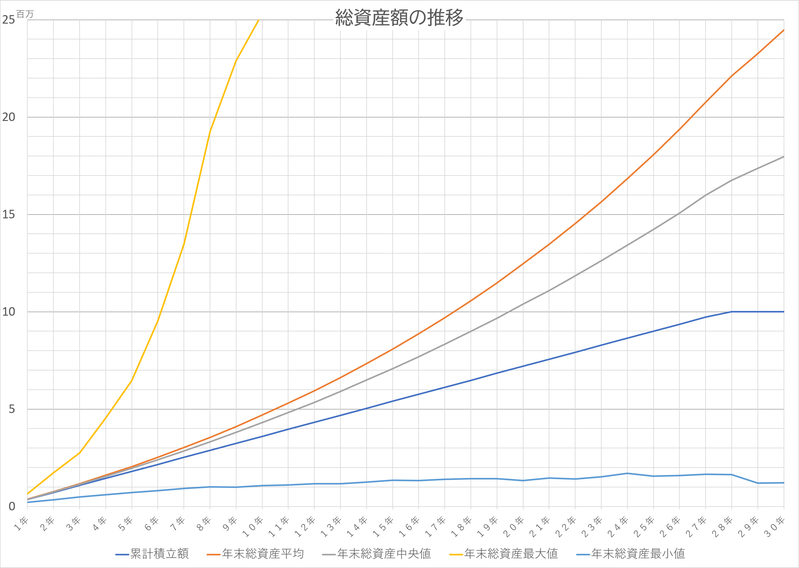
平均と中央値に大きな差
30年後の資産額を集計すると、平均値は約2,447万円、中央値は約1,797万円でした。
平均値は、資産が大きく増えた一部のケースによって引き上げられます。一方、中央値は結果を小さい順に並べたとき、ちょうど真ん中の値です。つまり、シミュレーションの半分は約1,797万円以下、もう半分はそれ以上になります。
平均値だけを見ると、典型的な結果よりも大きく見えることがあります。今回のように結果のばらつきが大きい場合は、中央値もあわせて見ると、全体像をつかみやすくなります。
さらに、30年後の最大値と最小値を見てみましょう。
- 最大値:約6億1,685万円
- 最小値:約121万円
最大値は、株価が大きく上昇したケースです。一方、最小値では資産が伸びず、30年後も約121万円にとどまりました。結果の差はかなり大きいですね。
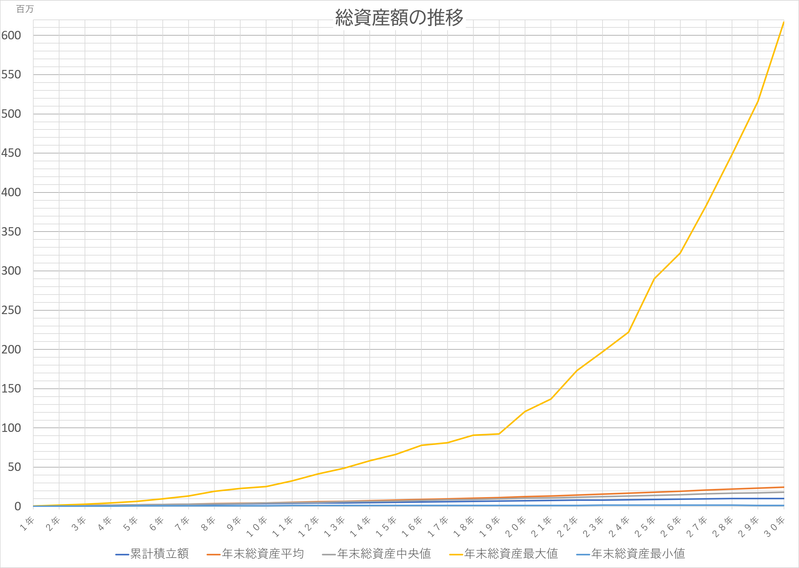
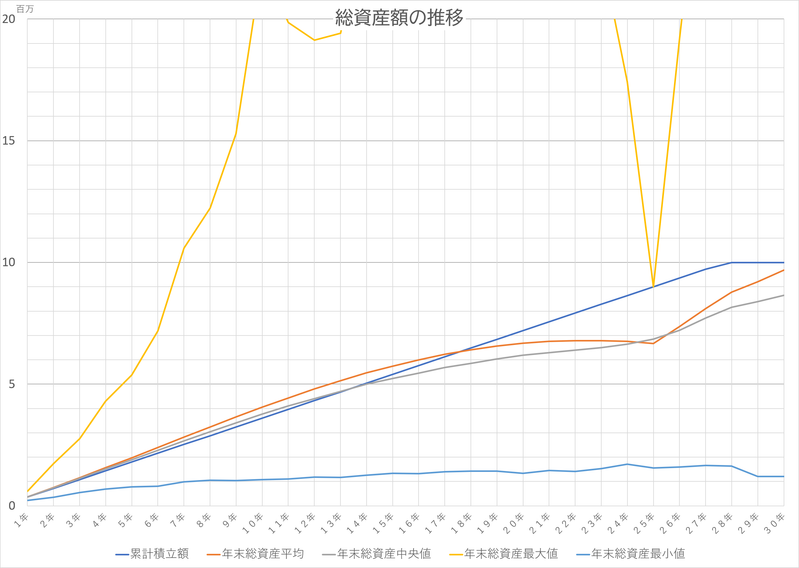
最大値の約6億1,685万円は、ほかの数値と比べて非常に大きいため、そのままグラフにすると下図のように他の変化が見えにくくなります。
最大値・最小値を見る際の注意点
最大値・最小値は、各年末時点で10万回のシミュレーション結果から、各年末時点で最も大きい値と小さい値を取り出したものです。
たとえば、10年目の最大値と20年目の最大値が、同じシミュレーションの道筋から出たとは限りません。あくまで極端なケースの例であり、将来の資産額が必ずこの範囲に入ると示すものではありません。
30年後の資産額を整理
| 平均値 | 約2,447万円 |
| 中央値 | 約1,797万円 |
| 最大値 | 約6億1,685万円 |
| 最小値 | 約121万円 |
| 元本割れ率 | 約21.02% |
| 1500万円以上 | 約59.74% |
| 2000万円以上 | 約44.14% |
| 1億円以上 | 約1.59% |
平均値と中央値には約650万円の差があります。平均だけでは見えにくい結果のばらつきが表れています。
では、中央値の約1,797万円は、どのくらいの利回りに相当するのでしょうか。年金終価係数で計算すると、年率約3%で運用したケースに近い水準です。
今回の設定では年5%の利回りを想定していますが、中央値から見ると、資産の増え方はそれより控えめの3%程度になっています。ただし、これは中央値を一定利回りの積立計算に置き換えた参考値であり、今回のシミュレーションの平均利回りや、実際の将来利回りを示すものではありません。
上位・下位のグループに分けてみる
今度は、30年後の資産額を小さい順に並べ、上位・下位のグループに分けてみます。たとえば上位10%は、資産額が大きい方から10%に入るケースです。
それぞれのグループ内で平均値や中央値などを比較します。
| 下位5%地点(最悪のケース) | 約558万円 |
| 下位25%地点(やや不調なケース) | 約1,103万円 |
| 上位25%地点(順調なケース) | 約2,973万円 |
| 上位5%地点(最高のケース) | 約6,417万円 |
| 30年後総資産 | 上位10% | 上位5% | 下位10% | 下位5% |
|---|---|---|---|---|
| グループ内の平均 | 約7,660万円 | 約9,886万円 | 約540万円 | 約443万円 |
| グループ内の中央値 | 約6,417万円 | 約8,433万円 | 約558万円 | 約460万円 |
| グループ内の最大値 | 約6億1,685万円 | 約6億1,685万円 | 約714万円 | 約558万円 |
| グループ内の最小値 | 約4,740万円 | 約6,417万円 | 約121万円 | 約121万円 |
| 最大と最小の差 | 約5億6,945万円 | 約5億5,268万円 | 約593万円 | 約437万円 |
上位グループでは、資産が大きく伸びたケースがある一方、同じグループ内でも結果に幅があります。上位10%の中でも、最小値は約4,740万円、最大値は約6億1,685万円です。最大値は桁違いに大きくなっています。
一方、下位グループでは、最大値と最小値の差は約437万~593万円です。上位グループと比べると差は小さいものの、下位グループでは30年後の資産額が約121万円にとどまるケースもありました。
このように、同じ積立額・運用期間・期待利回りを設定しても、値動きによって結果は変わります。平均値や中央値に加えて、上位・下位の結果も見ることで、資産額の「真ん中」だけでなく、どれくらい幅があり得るかもイメージしやすくなります。
※元本割れ率や各金額は、シミュレーション結果に基づいています。モンテカルロシミュレーションは設定したモデルや前提に左右されるため、実際の将来を予測・保証するものではありません。
資産額はどこに集中する?
ここまで、30年後の平均値や中央値、上位・下位の結果を見てきました。では、10万回のシミュレーション結果は、具体的にどのくらいの資産額に集まっているのでしょうか。
金額帯ごとの出現割合をグラフにして確認してみましょう。
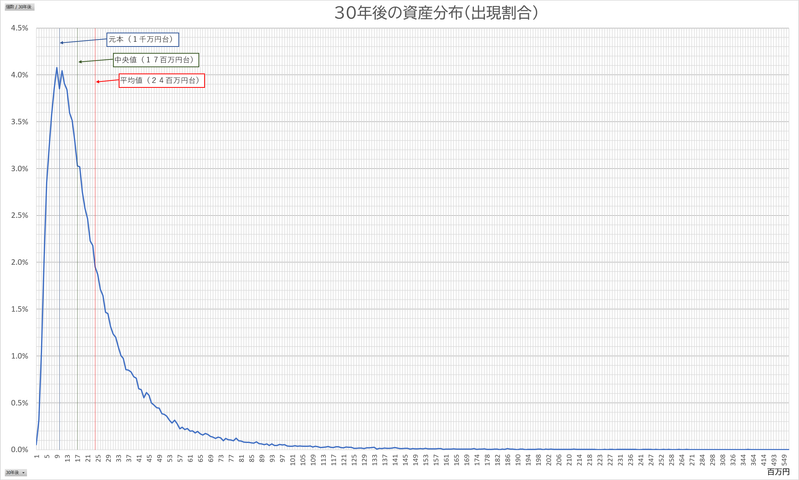
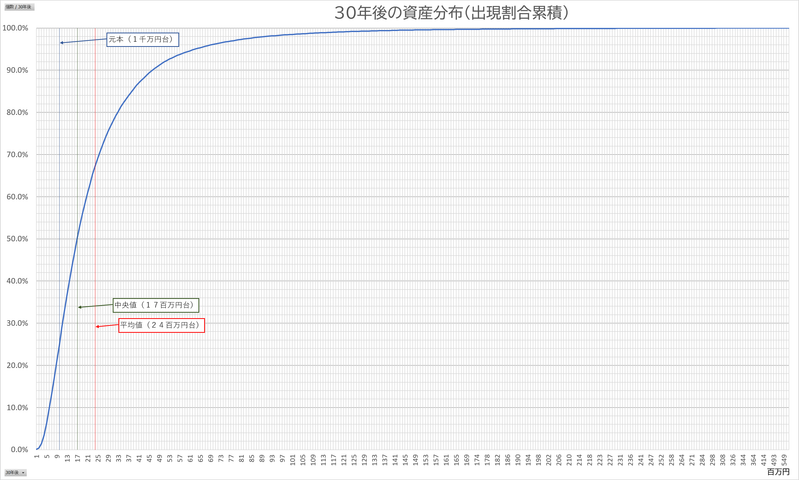
※横軸の金額は百万円単位で集計しています。たとえば「9」は「900万〜1,000万円未満」、「13」は「1,300万〜1,400万円未満」を表します。
最も多かったのは900万円台
30年後の資産額を区分ごとに集計すると、最も割合が高かったのは900万円以上1,000万円未満で、約4.08%でした。
次いで多かったのは、次の2つの区分です。
- 1,100万円以上1,200万円未満:約4.04%
- 1,200万円以上1,300万円未満:約3.91%
ただし、最も多い区分でも約4%です。10万回のうち約4,000回程度ですね。つまり、30年後の資産額は、特定の金額にピタッと集中するわけではなく、かなり広い範囲に分かれています。
平均値は約2,447万円でしたが、結果がこの金額付近に集中しているわけではありません。平均値だけでは、実際の資産分布をつかみにくいことが分かります。
右側に長く伸びる分布
グラフを見ると、比較的低い金額帯から右側に向かって、長い裾野が広がっています。これは、大きな資産を築けたケースが少数ながら存在するためです。株価が大きく上昇した道筋では、資産額が数千万円、ときには数億円に達することもあります。一方で、多くのケースは平均値の約2,447万円より低い水準になっています。
このように、平均値は右側の大きな結果に引っ張られます。そのため、資産額の「中心」を考えるときは、中央値や分布の形もあわせて見るのが大切です。
1,000万円付近のへこみは?
もうひとつ気になるのが、元本にあたる1,000万円付近です。
今回の分布では、約900万円の区分が約4.08%なのに対し、約1,000万円は約3.85%。その後、約1,100万円では約4.04%に増えています。つまり、1,000万円付近だけが少し少なくなっているように見えます。
そこで、比較のため積立停止前の27年後の分布も確認してみましょう。
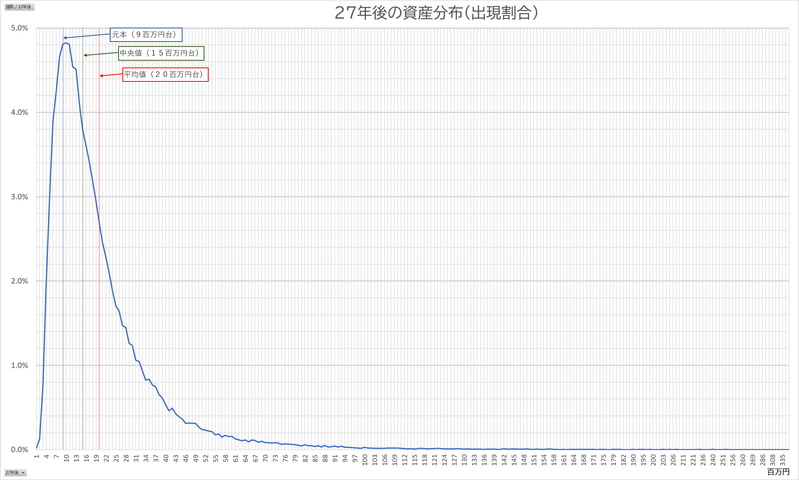
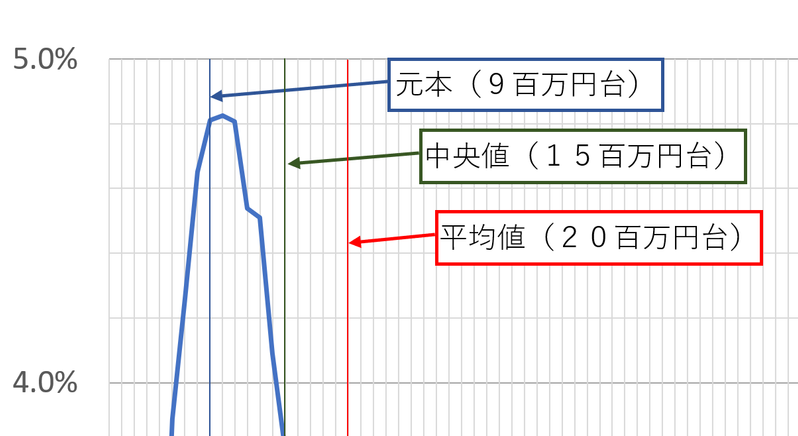
山の形は似ていますが、頂上付近を拡大すると、27年後は約1,000万円の区分が約4.83%で最も高く、約900万円と約1,100万円もそれぞれ約4.81%でした。30年後と比べると、27年後は1,000万円付近に結果が集まっています。
今回の条件では、積立額の累計が1,000万円に達した時点で積み立てを止め、その後は運用だけを続けます。積み立てを続けている間は、毎月の追加投資によっても資産が増えていきます。一方、停止後は株価の値動きによって、資産額が上下します。
そのため、30年後には1,000万円付近から資産額が上下に広がり、分布の形が変わった可能性があります。ただし、グラフの形だけを見て「積立停止が2つの山を作った」と断定することはできません。あくまで、結果の分布から読み取れる一つの可能性として捉えるのがよいでしょう。
元本に対して資産はどれくらい増えたのか
次に、積み立てた元本に対して、資産がどれくらい増えたのかを見てみましょう。ここでは、シミュレーション結果から、中央値と平均値をそれぞれ確認します。
中央値ベース
| 年数 | 元本 | 資産額の中央値 | 運用益 | 元本比の中央値 |
|---|---|---|---|---|
| 1年 | 36万円 | 36.6万円 | 0.6万円 | +1.8% |
| 5年 | 180万円 | 196.3万円 | 16.3万円 | +9.0% |
| 10年 | 360万円 | 430.3万円 | 70.3万円 | +19.5% |
| 15年 | 540万円 | 707.7万円 | 167.7万円 | +31.1% |
| 20年 | 720万円 | 1,039.3万円 | 319.3万円 | +44.3% |
| 25年 | 900万円 | 1,422.5万円 | 522.5万円 | +58.1% |
| 30年 | 1,000万円 | 1,796.9万円 | 796.9万円 | +79.7% |
30年後には、中央値で元本より約796.9万円多い、約1,796.9万円になっていました。元本に対する増加幅は約79.7%です。
平均値ベース
| 年数 | 元本 | 資産額の平均 | 運用益 | 元本比の平均 |
|---|---|---|---|---|
| 1年 | 36万円 | 37.0万円 | 1.0万円 | +2.7% |
| 5年 | 180万円 | 204.9万円 | 24.9万円 | +13.8% |
| 10年 | 360万円 | 469.0万円 | 109.0万円 | +30.3% |
| 15年 | 540万円 | 807.8万円 | 267.8万円 | +49.6% |
| 20年 | 720万円 | 1,245.5万円 | 525.5万円 | +73.0% |
| 25年 | 900万円 | 1,806.0万円 | 906.0万円 | +100.7% |
| 30年 | 1,000万円 | 2,446.9万円 | 1,446.9万円 | +144.7% |
30年後の平均では、元本より約1,446.9万円多い、約2,446.9万円になりました。元本に対する増加幅は約144.7%です。
伸び率だけだと控えめに見える
30年後の資産額は、中央値で元本の約1.8倍、平均では約2.4倍でした。数字だけを見ると、「30年も運用したのに、増加率はそれほどでもない」と感じるかもしれません。
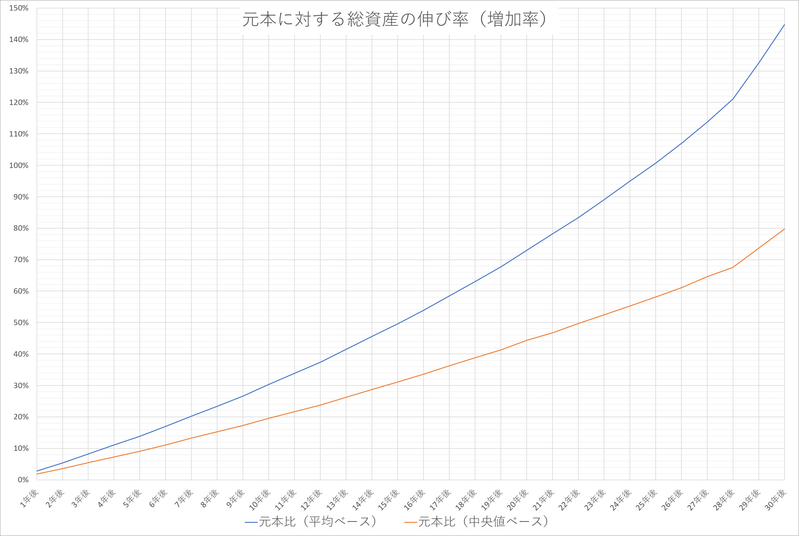
ただし、積立投資では毎月お金を追加していくため、元本そのものも少しずつ増えていきます。最初にまとめて投資する場合と違い、積み立てたお金すべてが30年間運用されるわけではありません。たとえば25年目に積み立てた3万円は、運用される期間は5年間と短いのです。
そのため、元本に対する増加率だけを見ると、資産の成長を実感しにくいかもしれません。積立投資では、運用益の「金額」もあわせて見ると、成長の様子がつかみやすいかもしれません。
運用益の金額はちゃんと増えている
中央値で見ても、運用益は次のように増えていきます。
- 10年後:約70万円
- 20年後:約320万円
- 30年後:約800万円
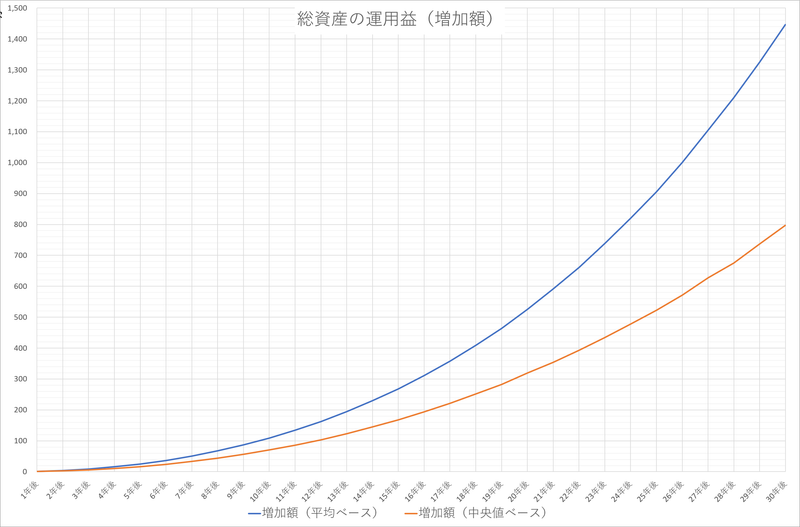
伸び率だけを見ると緩やかに感じるかもしれませんが、運用益の金額は時間とともに大きくなっています。これは、早期に積み立てたお金が長く運用され、その運用益にもさらに運用益が乗る「複利」の効果と言えるのではないでしょうか。
積立投資の魅力は、長い期間をかけて元本と運用益が積み上がっていくところにあると思います。
元本に対する資産額の増減率
次に、積み立てた元本に対して、資産がどれくらい増えたのか、あるいは減ったのかを見てみましょう。
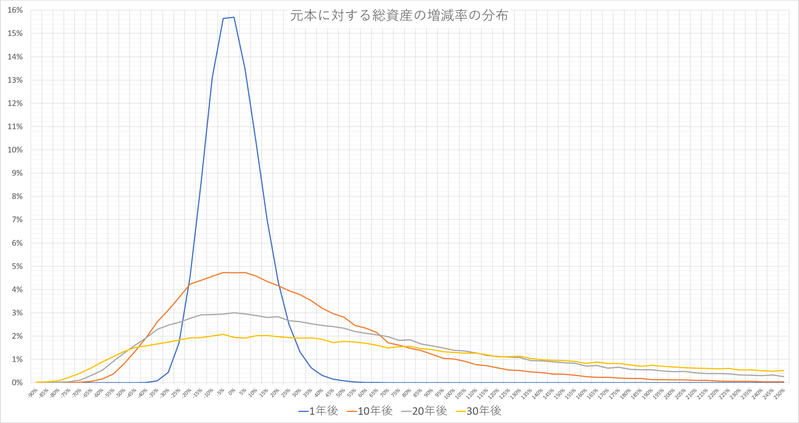
ここでは、元本に対する資産額の増減率を「元本比」と呼びます。たとえば元本が360万円で資産額が430万円なら、元本比は約+19.5%です。1年後・10年後・20年後・30年後の分布を比べてみます。
※表の横軸は5%刻みです。たとえば「-5%」は元本比で「-5%以上0%未満」、「0%」は「0%以上5%未満」を表します。また、横軸は250%まで表示しており、それを超えるケースはグラフには表示されていません。
運用期間が長いほど、結果は広がる
1年後は、結果が元本付近に集まっています。大きく増えるケースも、大きく減るケースも比較的少ないですね。
ところが、運用期間が10年、20年、30年と長くなるにつれて、分布はどんどん広がっていきます。大きく資産を増やせたケースが増える一方で、元本を下回る厳しい結果も見られるようになります。
つまり、長く運用すれば必ず大きく増える、というわけではありません。運用期間が長くなるほど、資産が大きく成長する可能性が高まる一方で、結果の幅も大きくなるのです。
元本割れ率の推移
次に、年末時点で資産額が累計積立額(元本)を下回っている割合、つまり「元本割れ率」を見てみましょう。
たとえば、10年後に積立元本が360万円で、資産額が350万円なら、その時点では元本割れです。ここでは、シミュレーションの中で、元本割れになっているケースがどのくらいの割合あるのかを確認します。
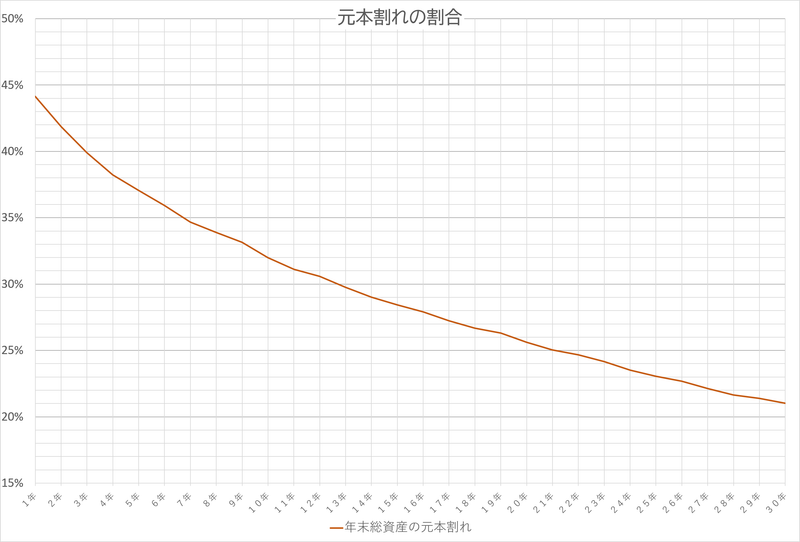
| 年数 | 元本割れ率 |
|---|---|
| 1年 | 44.15% |
| 5年 | 37.06% |
| 10年 | 32.00% |
| 15年 | 28.44% |
| 20年 | 25.61% |
| 25年 | 23.05% |
| 30年 | 21.02% |
元本割れ率は徐々に下がる
1年後の元本割れ率は44.15%でしたが、10年後には32.00%、20年後には25.61%、30年後には21.02%まで下がりました。運用期間が長くなるにつれて、元本割れになるケースの割合は減っていきます。
ただし、30年後でも元本割れ率は約21%です。今回のシミュレーションでは、長期間運用しても、約5回に1回は元本を下回る結果になりました。
「30年も積み立てれば、まず負けない」とは言い切れない、ということですね。長く運用することで元本割れの割合は下がりますが、ゼロになるわけではありません。長期投資を考えるときは、資産が増えたケースだけでなく、元本を下回る可能性もあわせて見ておきたいところです。
「長期なら安全」ではない
このシミュレーションでは、30年後でも約21%のケースが元本割れとなりました。シミュレーションの結果だけを見ると、「長期投資なら必ず増える」とは言えないようです。
もちろん、現実の市場は単なるランダムな値動きだけで動いていません。投資家の心理や景気、金利、地政学リスクなど、さまざまな要因が影響しています。そのため、実際の相場がシミュレーションどおりに進むとは限らず、良くも悪くも想定外の出来事が起こります。
一方で、残りの約79%は元本を上回っており、平均値も中央値もプラスでした。つまり、結果には大きなばらつきがあるものの、全体として見ると資産は増える方向に動いていたことになります。
そこで、10万回のシミュレーション結果全体を「ひとつの巨大なファンド」だと考えてみます。個々の結果を見ると当たり外れはありますが、その全体に投資できるとしたら、長期の積立によって平均的な成長を取り込めそうです。
実際のインデックス投資も、個別銘柄の勝ち負けを当てるのではなく、市場全体に幅広く投資して成長を取り込む考え方です。そう考えると、今回のシミュレーション結果とも少し重なる部分があるように感じます。
元本割れの可能性はゼロにはなりません。それでも、市場全体に長く投資を続けることで、元本割れの確率を少しずつ下げながら資産の成長を目指せるのではないでしょうか。
元本割れしたケースの値動きを追う
ここまでは、シミュレーション全体の平均値や中央値を見てきました。では、運用の途中で元本割れしてしまったら、その後はどうなるのでしょうか。
今回は、10年後・20年後・25年後の時点で元本割れしていたケースに注目し、その後の推移を追います。「途中でマイナスになっても、その後は回復するのか?」という点を見ていきましょう。
10年後に元本割れしていたケース
まずは、10年後の時点で資産額が元本を下回っていたケースです。
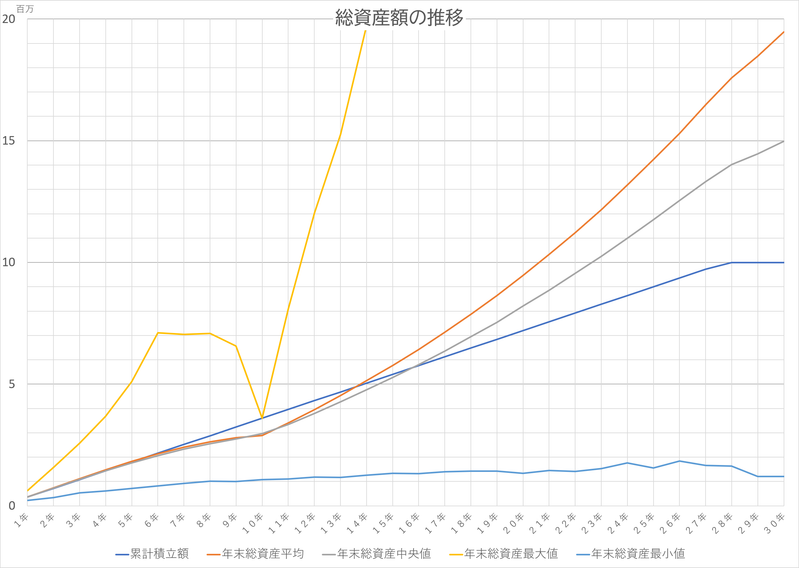
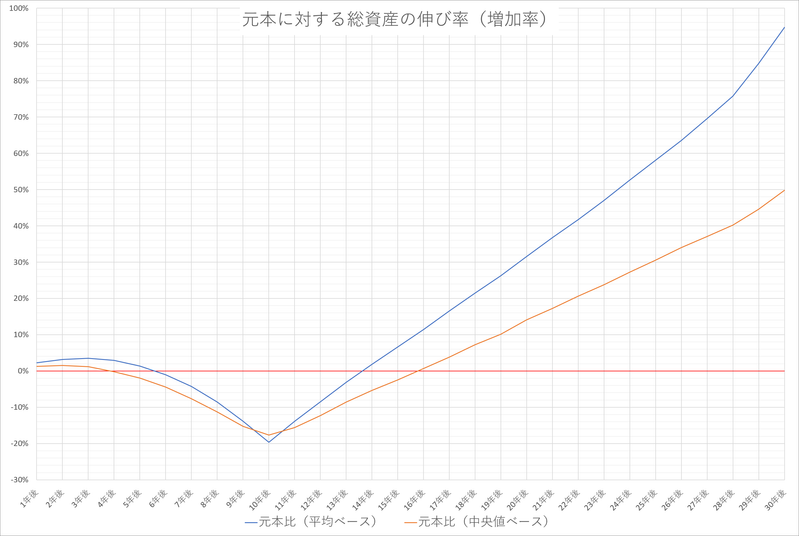
10年間積み立てを続けたにもかかわらず、このグループの中央値は元本比-17.7%。元本360万円に対して、資産額の中央値は約296万円でした。
ところが、その後はマイナス幅が徐々に縮まります。中央値では16年後に元本比+0.7%となり、プラスに転じました。さらに20年後には+14.1%、30年後には+49.8%まで上昇しています。平均値では、14年後にプラス圏へ戻りました。
10年後に元本割れしていても、その後の値動き次第では回復し、最終的に元本を上回る十分に可能性はあると思われます。
20年後に元本割れしていたケース
次は、20年後の時点で元本割れしていたケースです。
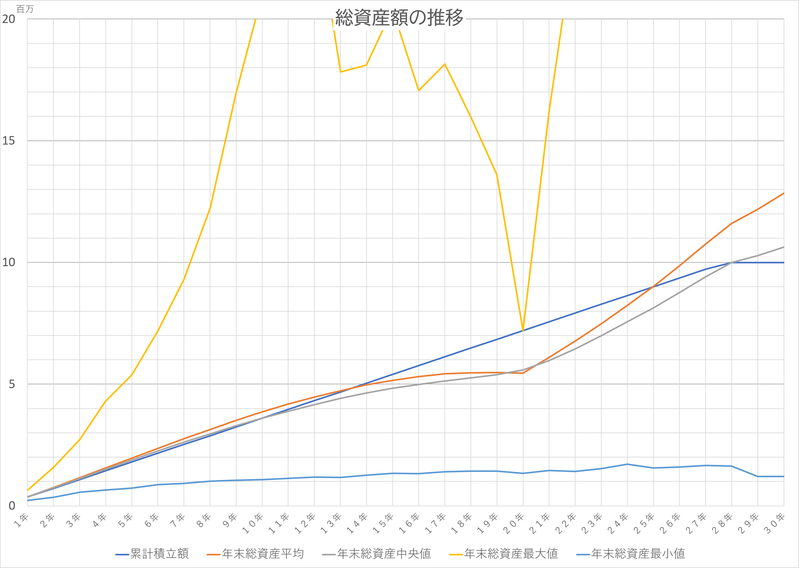
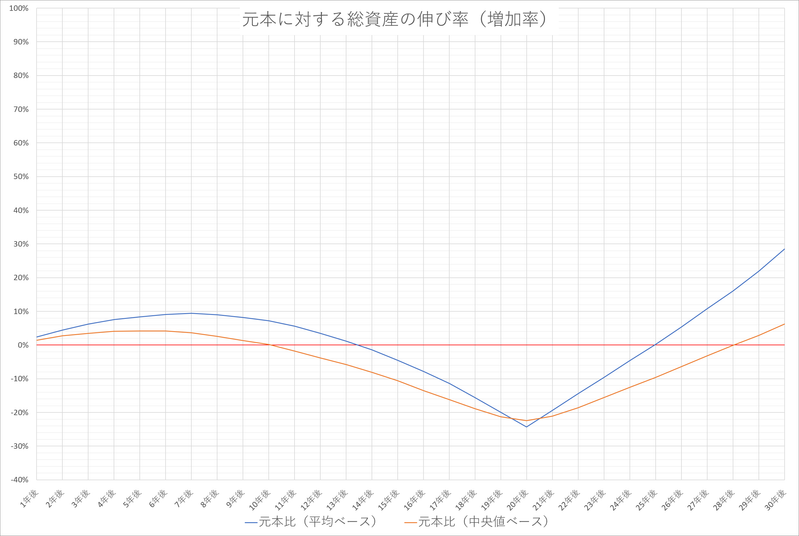
このグループの中央値は、20年後の時点で元本比-22.4%。元本720万円に対して、資産額は約559万円でした。20年間積み立ててきたにもかかわらず、大きく下回っている状態です。
その後、中央値のマイナス幅は徐々に縮まり、プラス圏に戻ったのは29年後でした。10年後に元本割れしたケースと比べると、回復までにかなり時間がかかっています。
30年後の中央値は元本比+6.2%。最終的には元本を上回りましたが、30年間の積立全体としては、利益はわずかです。
25年後に元本割れしていたケース
最後は、25年後の時点で元本割れしていたケースです。
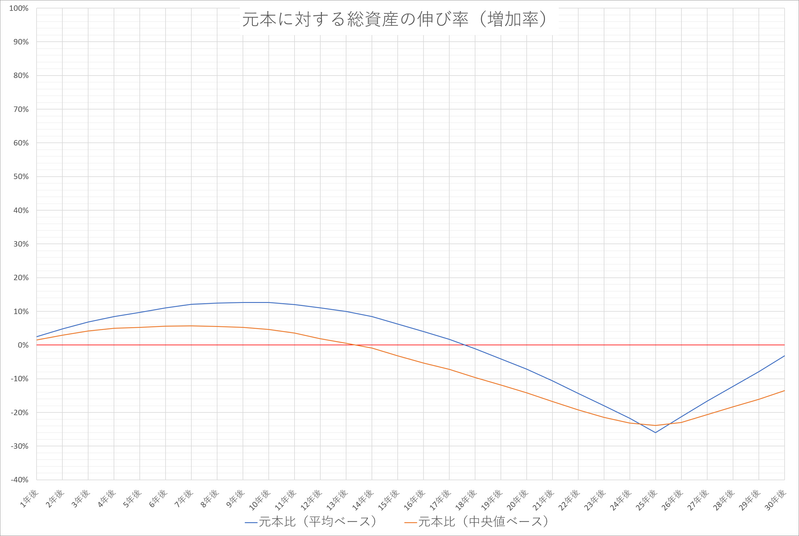
このグループの中央値は、25年後の時点で元本比-23.8%。元本900万円に対して、資産額は約685万円でした。25年間積み立てて大きなマイナスを抱えた状態です。
その後、中央値は30年後には-13.5%まで改善しました。平均値でも、-26.0%から-3.2%まで回復しています。
ただし、今回の30年間のシミュレーションでは、中央値・平均値ともに、元本を上回るところまでは回復していません。運用期間をさらに延ばせば、その後の値動きによってプラスへ転じた可能性もありますが、今回の運用期間では確認できませんでした。
回復できるかは、残りの期間次第
| 元本割れした時点 | 中央値の元本比 | 30年後の中央値の元本比 | 30年後の結果 |
|---|---|---|---|
| 10年後 | -17.7% | +49.8% | 元本を上回る |
| 20年後 | -22.4% | +6.2% | わずかに元本を上回る |
| 25年後 | -23.8% | -13.5% | 元本を下回る |
10年後や20年後に元本割れしていたケースは、その後の運用で中央値が元本を上回るまで回復しました。一方、25年後に元本割れしていたケースは、残りの期間が5年しかないため、30年後の時点でもマイナスでした。
もちろん、これは「元本割れしたケース」をそれぞれの時点で集計し、中央値や平均値で追った結果です。すべてのケースが同じように回復するわけではありませんし、運用を続ければ必ず元本を取り戻せるわけでもありません。
それでも、元本割れした時点だけで判断せず、その後の値動きと残された運用期間が大切だということです。長期投資では、下落時に売却してしまうと、その後の回復に乗れなくなります。だからこそ、使う時期が決まっているお金ほど、余裕を持った運用期間を確保しておくことが重要です。
まとめ
今回は、毎月3万円を積み立て、累計積立額が1,000万円に達したら積み立てを止め、その後も運用を続ける条件で、30年間の資産形成をシミュレーションしました。
10万回の試行結果では、30年後の資産額は中央値で約1,797万円、平均値で約2,447万円でした。元本1,000万円を大きく上回るケースがある一方で、元本割れとなるケースも約21%あり、結果には大きなばらつきがあります。
また、運用期間が長くなるにつれて元本割れの割合は下がり、途中で元本割れしていても、その後の値動きによって元本を上回るケースもありました。長期で積み立てと運用を続けることは、資産が成長する可能性を高め、元本割れの割合を下げる効果が期待できそうです。
ただし、「30年も続ければ必ず増える」という話ではありません。今回のシミュレーションでも、30年後でも元本割れの可能性は残っていました。長期運用のメリットを活かしつつ、「思うように増えないケース」も想定して、無理のない積立計画を立てていくのが大事ですね。
投資は、数字を追うだけでなく、「自分がいつお金を使うのか」「どれくらいの下落なら耐えられるのか」を考えておくことも大切です。毎月3万円のコツコツ積立は、大きな一歩に見えなくても、30年という時間をかければ資産形成の大きな力になります。
最後まで読んでいただき、ありがとうございました!
まだまだ先は長いし、今からコツコツ積み立てていこう!将来の自分が『あのとき始めてよかった!』って思えるといいな♪